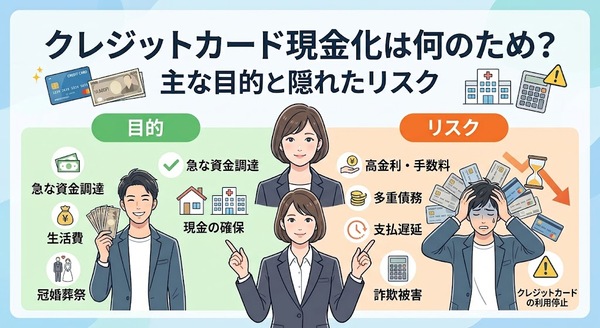
クレジットカード現金化は何のために利用されるのか、主な目的は消費者金融を使えない状況での緊急の現金調達や、審査なしでの即日手元資金の確保です。
キャッシング枠の不足や借入履歴を残したくない事情から選ばれがちですが、カード規約違反による利用停止などの重大なリスクが伴います。
本記事では、利用者が現金化を選ぶ背景や換金の仕組み、実質コストの危険性から安全な代替資金調達法まで客観的に解説します。
手元の資金不足を根本から解決するための判断基準として役立ててください。
クレジットカード現金化は何のため?利用者の主な動機5選
クレジットカード現金化を検討する人の多くは、単なる遊興費ではなく、切迫した資金繰りのなかで一時的な手元現金を必要としています。
正規の金融機関を利用できない理由や、周囲に知られたくない心理的なハードルが背景に存在します。
利用動機の8割以上は数日から数週間のつなぎ資金ですが、まずはどのような動機で選ばれているのか実態を整理します。
総量規制により消費者金融から追加借入できない
貸金業法の総量規制により、年収の3分の1を超える借入がある人は正規の消費者金融から新規融資を受けられません。
クレジットカードのショッピング枠は割賦販売法が適用されるため、貸金業法の総量規制枠外として扱われます。
多重債務の一歩手前にある利用者が、最後の決済枠を頼りに現金化へ向かうケースが目立ちます。
年収300万円なら借入総額100万円で新たな融資が止まるため、現状の借入総額をまず算出しましょう。
限度額ギリギリでの現金化は債務超過を加速させる要因になります。
審査や在籍確認を回避して即日現金を調達したい
職場への電話連絡や信用情報の照会を避け、即日でお金を用立てたい人が現金化を選びます。
身分証明書の提示とカード決済のみで完結し、数時間以内に指定口座へ振り込まれるスピード感があるためです。
急ぎで現金が必要になるシチュエーションには以下のものがあります。
- 当日の給料日前に発生した公共料金の強制停止回避
- 銀行の営業時間外に発生した突発的な支払い
- 職場や同僚に知られたくない私的な金銭トラブルの精算
正規の消費者金融でも、原則として電話連絡なしのWEB完結サービスが増えています。
職場バレを恐れて規約違反のリスクを取る前に、正規ローンの在籍確認方針を調べるほうが賢明です。
個人信用情報機関に借入記録を残したくない
個人信用情報機関にローン借入の記録を残したくない意図から現金化を選ぶ人もいます。
CICやJICCといった機関にキャッシングの履歴が記載されると、将来の住宅ローンやマイカーローンの審査に響くと懸念するためです。
ショッピング枠の利用は通常の買い物として処理されるため、一見すると借入履歴には見えません。
信用情報開示請求をスマホから行えば、1,000円程度でご自身のクレジット履歴の記載形式を確認できます。
ショッピング枠であってもリボ払いの残高が膨らめば信用力は下がるため、借入隠しの効果は限定的です。
急な冠婚葬祭や医療費など現金の支払いが迫っている
カード決済に対応していない窓口への支払いが迫り、現金化に頼る事例も見られます。
冠婚葬祭の香典・ご祝儀、学校の諸費用、小規模な医療機関の窓口などは現金払いが原則となるためです。
突発的な事態において、手元の現預金がゼロである場合に一時的な工面策として検討されます。
医療費や公的支払いであれば、現金化に走る前に病院の相談窓口や自治体へ相談する手続きが存在します。
支払い猶予や分割納付の相談窓口を活用すれば、高リスクな現金調達を避ける道が開けます。
家族に内緒で急ぎの支払いを済ませたい
配偶者や家族に内緒で資金を工面したい動機から、クレジットカード現金化が使われることがあります。
WEB明細のみで管理できる自分名義のカードを用いれば、自宅に郵送物が届かず秘密を保てると考えるためです。
業者側も無店舗型や郵便物なしを謳い、プライバシー保護を強調して集客を行っています。
カード決済の名義が海外法人や不審な雑貨店名になり、逆に家族から怪しまれるケースは後を絶ちません。
完全な秘匿を期待して現金化を行うと、かえって家庭内トラブルに発展する危険性があります。
クレジットカード現金化の仕組みについて
クレジットカード現金化は、ショッピング枠の利用可能額を現金に換える行為であり、主に2つの方式が存在します。
業者は法律の規制を回避するため、売買契約や特典の付与という形式を整えてサービスを提供しています。
いずれの方式もカード会社の規約に違反する取引構造である点に変わりはありません。
| 方式名 | 購入対象物 | 換金速度 | 手続きの手間 | 主なリスク |
|---|---|---|---|---|
| 買取方式 | 金券、ブランド品、家電 | 即日〜数日 | 商品の購入・発送または持込 | カード不正検知での即時利用停止 |
| キャッシュバック方式 | 安価なデータ、雑貨 | 即日(数十分) | WEB決済と特典受取 | 商品未受取による契約トラブル・詐欺 |
購入した商品を買い取ってもらう「買取方式」の流れ
買取方式は、換金性の高い商品をカードで購入し、その商品を業者に売却して代金を受け取る仕組みです。
中古品売買の形式をとることで、表向きは一般的なリサイクル取引を装っています。
取引の流れは以下の通りです。
- 指定された電子ギフト券やブランド品をカード決済で購入する
- 購入した商品を店舗へ持ち込むか、オンラインでデータを送信する
- 業者の査定完了後、買取金額が指定口座へ入金される
電子ギフト券番号を送るタイプは、一度送信すると取り消しが一切できません。
業者の古物商許可番号を各都道府県の公安委員会サイトで照会し、実在する事業者か確認する手順を怠ると代金未払いの被害に遭います。
安価な商品と特典を受け取る「キャッシュバック方式」の流れ
キャッシュバック方式は、価値の低い商品を高額で購入させ、購入特典として現金を送金させる手法です。
景品表示法の立て付けを利用し、買い戻しではなくキャッシュバックの形をとることで貸金業法の適用を逃れようとします。
利用者は数万円から数十万円のカード決済を行い、直後に口座へ現金が振り込まれます。
後日、100円ショップの雑貨や低品質なデータなど、形式的な商品を受け取る義務が発生します。
家族に荷物を見られないよう郵便局留めの可否を気にする利用者が多いけど、商品受取を拒否すると契約が成立せずトラブルになります。
実体の伴わない取引は、利用者側も不当な資金調達に関与したとみなされる危険性があります。
自分で行う現金化と専門業者を使う現金化の違い
自分で金券やゲーム機を買って売る手法と、ネット現金化業者を使う手法ではリスクの現れ方が異なります。
自力で行う場合は手数料の中抜きがない一方、カード会社の不正検知システムに捕捉されやすい弱点があります。
業者を使う場合は手続きがWEBで完結するものの、不透明な手数料が差し引かれます。
カード会社のモニタリングシステムは24時間365日稼働しており、短時間の連続決済や換金性商品の集中購入を自動検知します。
新幹線チケットや高額なギフト券を自分で購入する行為は、AI監視によって高確率でカードが止められます。
クレジットカード現金化の換金率相場と手数料
広告で見かける「換金率98%」といった数字は、利用者を呼び込むための宣伝文句に過ぎません。
実際の取引では各種の名目で手数料が差し引かれ、利用者の手元に残る金額は大幅に目減りします。
年利に換算すると正規金融機関を大きく超える金利負担が生じるため、実質的なコストの把握が必須です。
| 決済金額 | 名目換金率 | 引かれる各種手数料 | 実質手取り額 | 実質負担率 |
|---|---|---|---|---|
| 50,000円 | 90% | 10,000円 | 35,000円 | 30.0% |
| 100,000円 | 92% | 20,000円 | 72,000円 | 28.0% |
| 300,000円 | 95% | 45,000円 | 240,000円 | 20.0% |
広告の「換金率98%」が実際には手に入らない理由
ネット広告に並ぶ「換金率98%」という表記は、数百万円以上の大口決済にのみ適用される最大値です。
実際の取引では利用金額に応じたスライド制が採用されており、10万円以下の少額利用では換金率が大きく下がります。
小口利用時の現実的な換金率相場は70%から80%程度に留まるのが業界の実情です。
公式サイトの表示だけを信じるのは避けましょう。
サイト最下部にある利用規約や手数料規定の極小テキストを必ず確認し、段階ごとの換金率設定を把握してください。
誇大広告に惑わされず、実際の取引条件を客観的に見極める必要があります。
実質手取り額を下げる隠れた手数料
名目の換金率からさらに複数の名目で手数料が差し引かれ、手元に入る金額は減少します。
業者はカード決済手数料やシステム利用料を口実に、本来自社が負担すべき費用を利用者へ転嫁します。
差し引かれる主な名目は以下の通りです。
- 決済代行会社への決済手数料(3〜10%)
- 商品発送・事務管理手数料(3,000〜5,000円)
- 銀行振込手数料(数百円)
- 消費税相当額の控除
決済を実行する前に、最終振込額が明記された確認メールを取り寄せて金額を照合してください。
事前の書面確認を行わないと、決済完了後に想定外の減額を通告される事態に陥ります。
年利換算すると消費者金融より割高になる
現金化の手数料負担を一括返済までの期間で年利換算すると、利息制限法の上限を大幅に超える数値になります。
10万円の枠を使い、実質手取りが8万円だった場合、わずか1ヶ月で2万円のコストが発生します。
この取引を年利に換算すると、実に年300%を超える計算です。
実質年利は「(支払手数料 ÷ 調達額) × (365 ÷ 返済日数) × 100」の計算式で即座に算出できます。
年18%で借りられる消費者金融と比較すると、現金化の手数料負担がいかに割高であるかは明白です。
クレジットカード現金化の安全性や違法性は?
クレジットカード現金化は現行法において明確な処罰規定がなく、グレーゾーンとして扱われています。
しかし、法律上の処罰がないことと安全であることは同義ではありません。
契約関係や取引の態様によっては詐欺罪の適用や関係法令の違反が問われる法的なリスクを内包しています。
利用者が直接逮捕される法律上の罪はあるのか
現行の日本の刑法において、自分のカードを使って買い物をすること自体を直接罰する条文はありません。
罪刑法定主義に基づき、明文の禁止規定がないため利用者が即座に警察へ逮捕される事例は稀です。
過去に摘発された事件の多くは、出資法違反や貸金業法違反に問われた悪質な現金化業者側です。
業者が摘発された過去の判例では、キャッシュバック方式が実質的なヤミ金融とみなされ有罪判決が下されました。
利用者が刑事罰を受けないからといって、行為自体の正当性が認められているわけではありません。
最初から換金目的で購入した場合に問われる詐欺罪のリスク
最初から転売して現金化する目的を隠してカード決済を行う行為は、法的に詐欺罪(刑法246条)に該当し得ます。
カード会社から代金の立替払いを受けるにあたり、正当な買い物であると偽る欺罔行為とみなされるためです。
代金が完済されるまで、商品の所有権はカード会社に留保されています。
会員規約には、カードおよび商品の権利関係として所有権留保条項が明記されています。
所有権が自分にない商品を勝手に換金処分する行為は、法的な権利侵害にあたる行為です。
金融庁や日本クレジット協会が注意喚起
金融庁や消費者庁、日本クレジット協会などの公的機関は、連名でクレジットカード現金化の利用防止を呼びかけています。
多重債務者の生活破綻を助長し、深刻な二次被害を引き起こす温床になっているためです。
公的機関が指摘する主な危険要素は以下の通りです。
- 法外な実質手数料による借入金の急激な膨張
- カード会社の規約違反による会員資格の強制剥奪
- 悪質な詐欺業者への個人情報流出と二次被害
不審な取引や被害に遭遇した場合は、消費者ホットライン「188(いやや!)」への早期相談を検討しましょう。
公的機関の公式見解に目を通し、取引が内包する危険度を冷静に判断してください。
クレジットカード現金化のリスクとペナルティについて
現金化によって一時的に手元資金を作れたとしても、その代償として背負うペナルティは極めて重いものです。
カード会社との契約解除だけでなく、今後の生活基盤や信用取引を破壊するリスクが直結しています。
目先の数万円を得るために失う信用の大きさを正しく把握しなければなりません。
カード会社による利用停止と会員資格の強制解約
すべての主要カード会社は、会員規約において換金目的のカード利用を固く禁じています。
不正検知システムによって疑わしい決済パターンが検出されると、即座にカードの利用が保留されます。
現金化の事実が判明した場合、弁明の余地なく会員資格の強制解約処分が下されます。
メインカードが強制解約されると、公共料金の引き落としが一斉に停止しライフラインに支障が出ます。
家族カードやETCカードも同時に失効するため、日常生活に多大な影響が及びます。
利用残高の一括返済を求められる金銭的負担
規約違反によって強制解約されると、会員規約に基づく「期限の利益の喪失」が適用されます。
リボ払いや分割払いで利用していたショッピング残高を含め、すべての債務を一括で支払うよう請求されます。
数十万円から数百万円の残債を短期間で用意できなければ、債権回収会社へ移行し法的手続きが進行します。
一括請求の通知が内容証明で届いた場合、自力での解決は極めて困難になります。
弁護士や司法書士へ速やかに相談し、任意整理の交渉へ切り替える初動が必要です。
個人信用情報機関(ブラックリスト)への事故情報登録
強制解約の処分が下されると、個人信用情報機関(CIC・JICC)に異動情報として事故履歴が刻まれます。
借入履歴を残したくないという理由で現金化を選んだ結果、最悪の信用情報が登録されるという矛盾が生じます。
一度事故情報が記録されると、保有する他社カードも途上与信によって連鎖停止されます。
信用情報に異動が付くと、スマホ端末の分割購入審査(10万円超)すら通らなくなります。
最長5年間は新規のローン契約やクレジットカード発行が全面的に遮断されます。
自己破産時に借金が帳消しにならない免責不許可事由
資金繰りが完全に破綻して自己破産を申し立てても、借金が帳消しにならない恐れがあります。
破産法第252条第1項第2号において、換金を目的とした不当な債務負担行為は「免責不許可事由」に指定されているためです。
裁判所の調査によって現金化の事実が発覚すると、債務が法的に免除されない可能性が高まります。
破産管財人は通帳コピーやクレカ明細を厳しく精査し、換金性の高い商品購入を必ず突き止めます。
最終的な救済措置である自己破産の権利を自ら手放す行為になり得ます。
詐欺業者によるカード情報抜き取りと個人情報悪用
ネット上に存在する無店舗型の現金化業者には、詐欺目的で運営されている悪質業者が混在しています。
カード決済を完了させた直後に連絡が途絶え、買取代金が一度も振り込まれない手口が典型です。
身分証明書のコピーやカードのセキュリティコードを悪用される二次被害も頻発しています。
悪質業者の典型的な手口は以下の通りです。
- 「後から振り込む」と虚偽の説明をして連絡を遮断する詐欺
- 提供されたカード情報を不正利用して別サイトで決済する手口
- 利用者名簿をヤミ金融や特殊詐欺グループへ横流しする行為
利用前にサイトの特定商取引法に基づく表記を確認し、記載所在地を地図検索する自衛を行ってください。
実在しない住所やバーチャルオフィスが指定されている業者は利用を避けなければなりません。
キャッシングとクレジットカード現金化の根本的な違い
カードを用いて現金を調達する手段には、カード本来の「キャッシング」と「ショッピング枠の現金化」の2種類があります。
表面上は同じ現金調達に見えますが、法律の根拠や手数料の性質、利用規約上の扱いは対極に位置します。
客観的な安全性を比較したうえで、正規の融資枠の存在を再確認することが重要です。
| 比較項目 | 正規のキャッシング枠 | ショッピング枠の現金化 |
|---|---|---|
| 根拠法 | 貸金業法(安心の法規制) | 割賦販売法(換金は想定外) |
| 金利・実質コスト | 年15.0%〜18.0%(上限規制あり) | 実質年利換算で数百%以上 |
| 会員規約 | 規約に基づいた正規の利用 | 明確な違反行為(即時解約対象) |
| 審査のタイミング | カード発行時および増枠時 | 業者の独自確認のみ(無審査) |
| リスク | 計画的な返済管理のみ必要 | 一括返済、詐欺被害、信用毀損 |
金利制限法が適用される正規キャッシングの安全性
正規のキャッシングは利息制限法および貸金業法が適用され、借入金利に厳格な上限が設けられています。
年利15.0%から18.0%の範囲内に抑えられており、借入残高に応じた返済シミュレーションが明確に提示されます。
法外な取り立てや不当な手数料請求を受ける心配がなく、計画的に利用できる合法的な機能です。
大手消費者金融やカードローンのなかには、初回30日間の無利息サービスを提供する会社もあります。
短期間のつなぎ資金であれば、利息ゼロで完済できる正規サービスを活用するほうがはるかに合理的です。
ショッピング枠を換金する行為が背負うリスクの差
ショッピング枠の現金化は、買い物用の与信枠を無理やり換金するため法的な保護を受けられません。
利息制限法の適用外とされることで、業者が設定する法外な手数料がそのまま利用者の金銭的損失となります。
同じ10万円を用立てる場合、キャッシングであれば1ヶ月の利息は約1,500円程度で済みます。
現金化を利用すると2万円から3万円の手数料が差し引かれ、最初から多額の元本割れを強いられます。
会員WEBサイトの「ご利用可能額」画面を確認すれば、キャッシング枠の残額は30秒でチェックできます。
設定枠が残っているなら、規約違反を犯してまで現金化を選ぶ合理的理由はありません。
審査基準と利用枠が別々に設定されている仕組み
クレジットカードは、ショッピング枠(総枠)の中にキャッシング枠が含まれる構造になっています。
ショッピング枠が50万円あっても、キャッシング枠が0円に設定されているケースが少なくありません。
キャッシング枠の付与には貸金業法に基づく年収確認や総量規制の審査が必須となるためです。
会員サイトの割賦枠・利用可能枠の内訳グラフを確認し、現在の空き枠を把握しましょう。
キャッシング枠が未設定の場合は、コールセンターやWEBから増枠申請を打診する手続きが正規の選択肢です。
無理にショッピング枠を換金しようとする前に、正規枠の引き上げ可否を検討してください。
クレジットカード現金化よりも安全な資金調達法
クレジットカード現金化という危険な橋を渡らなくても、安全に手元資金を作る手段は複数存在します。
個人の信用情報に傷がついている場合であっても、合法的に現金を調達できる公的・私的なルートが用意されています。
ご自身の状況に応じて、リスクのない正規の代替案を選択してください。
不要なブランド品やスマホを専門買取店へ持ち込む方法
自宅にある使っていない物品を専門の買取店へ持ち込めば、完全に合法かつ即日手渡しで現金を作れます。
クレジットカードで新しく商品を買って転売するのではなく、既存の個人資産を処分する行為であるため規約違反になりません。
古いスマートフォン、使わなくなったゲーム機、金券類などは中古市場で安定した需要があります。
スマホを売却する際は、各キャリアの照会サイトでIMEIを入力し、ネットワーク利用制限が「〇」か確認してください。
残債がない端末であれば、店頭への持ち込みから30分程度で確実な現金調達が可能です。
信用情報に傷をつけず品物を担保にお金を借りる質屋
審査や信用情報の照会なしで資金を用立てたい場合、質屋の活用が有効な選択肢となります。
手持ちの品物の査定価値を担保にお金を借りる仕組みであり、返済できなくなっても品物を手放せば債務は消滅します。
信用情報機関への登録や督促が一切発生しないため、金融ブラックの状態でも利用可能です。
質入れする前に購入時の箱、保証書、腕時計の予備パーツ(コマ)を揃えて持参しましょう。
付属品を完備させておくだけで、査定額が10%から20%程度引き上げられます。
大切な私物を手放すことなく、一時的なつなぎ資金を工面する手段として適しています。
社会福祉協議会による緊急小口資金など公的融資の相談
生活困窮や突発的な休業・失業によって現金が不足している場合は、国や自治体のセーフティネットを頼るべきです。
市区町村の社会福祉協議会が窓口となっている「緊急小口資金」などの貸付制度は、無利子または超低金利で利用できます。
返済までに据置期間が設けられており、生活再建に向けた現実的な猶予が与えられます。
お住まいの自治体名と「社会福祉協議会」で検索し、窓口の予約状況を電話で確認してください。
住民票や預金通帳などの必要書類を事前に揃えておくことで、申請手続きをスムーズに進められます。
民間の借入が困難な最終局面でも、公的な救済窓口は常に開かれています。
クレジットカード現金化は何のためかでよくある質問
クレジットカード現金化に関して、利用検討者から寄せられる代表的な疑問への回答をまとめました。
疑問点を解消し、誤った判断による金銭事故を防ぐための参考にしてください。
Q1:クレジットカード現金化は家族や会社にバレますか?
利用明細の記載や不審な購入履歴から家族に発覚する可能性は高いです。
また、商品配送が伴う場合は自宅への荷物で露呈します。
在籍確認はありませんが、完全な秘密保持は保証されません。
Q2:1回だけの少額利用でもカード会社にバレますか?
換金性の高い商品(Amazonギフト券や新幹線チケットなど)を普段と異なるパターンで購入すると、最新のAI不正検知システムによって初回・少額であっても即座に検知され、確認の連絡が入ります。
Q3:自分でギフト券や新幹線チケットを売る方法は安全ですか?
業者を通さないため詐欺被害は防げますが、金券類はカード会社が最も厳重に監視している品目です。
カード会社から購入理由の証明(領収書や利用実態の提示)を求められ、利用停止に至る危険が極めて高いです。
Q4:現金化で利用停止になったカードは復活できますか?
規約違反による強制解約の場合、そのカードが復活することは原則ありません。
社内ブラックとして半永久的に記録され、同じカード会社や系列グループでは二度と新規発行ができなくなります。
まとめ
クレジットカード現金化は、審査不要の即日性や総量規制の回避を目的に利用されるケースが目立ちます。
しかし、その背景にはヤミ金並みの実質コストやカードの強制解約、信用情報の破綻といった重大なリスクが常に潜んでいます。
一時的な現金調達のために将来の生活基盤を危険に晒す行為は、合理的とは言えません。
手元の現金が不足しているときは、まず保有カードのキャッシング可能枠や正規ローンの無利息期間を確認してください。
それでも不足する場合は、不用品の店舗買取や質屋の活用、公的支援の相談窓口へ足を運ぶのが安全な解決策です。
目先の不安に流されず、法的な保護を受けられる正規の手続きを選び、健全な資金繰りを立て直しましょう。
このページをライター

ライター名:福田 宗介
決済サービスやWebマネーの仕組みに精通したWebライターです。複雑に見える金融取引のフローを、初心者でも直感的に把握できるようシンプルに解説することをモットーとしています。サービスのメリットだけでなく、潜んでいるリスクやデメリットも包み隠さず記載することで、読者の賢明な意思決定を後押しします。分かりやすく誠実な情報発信を目指します。